All Posts By

admin

Betalingsverzuimboetes regeling EU btw e-commerce verder uitgesteld

By nieuws

Ondernemers die deelnemen aan de regeling EU btw e-commerce, krijgen tot 1 januari 2025 geen betaalverzuimboetes opgelegd als zij nog geen of te laat btw hebben afgedragen. Al opgelegde betaalverzuimboetes worden teruggedraaid.

Eerder was besloten tot 1 juni 2024 deze betaalverzuimboetes niet op te leggen, maar deze datum is door het Ministerie van Financiën onlangs verlengd tot 1 januari 2025.

Technische problemen

Schenken

Omdat het nieuwe systeem met technische problemen kampt die op dit moment nog niet zijn opgelost, is besloten langere tijd geen betaalverzuimboetes op te leggen. Het geactualiseerde Besluit Tijdelijke maatregel betalingsverzuimboete EU BTW e-commerce – dat in werking is getreden op 30 juli 2024 – heeft terugwerkende kracht tot 1 juni 2024. 

Btw e-commerce

De vrijwillige regeling EU btw e-commerce is ontwikkeld om internationale afstandsverkopen binnen de EU makkelijker te laten verlopen. Sinds 1 juli 2021 moet de btw namelijk betaald worden in de lidstaat van de consument. Dit kan rechtstreeks aan de betreffende lidstaat, maar met behulp van de regeling kunnen btw-aangiften en bijbehorende betalingen ook via de eigen Belastingdienst plaatsvinden.

Let op! Als opzettelijk geen of te weinig btw is afgedragen, kan wel een vergrijpboete worden opgelegd.

Belastingplannen 2025: wat staat er al op stapel?

By nieuws

Het Regeerakkoord is nog niet gepubliceerd, maar volgende maand is het al wel weer Prinsjesdag. Op die dag worden onder meer de nieuwe belastingplannen voor volgend jaar gepresenteerd. Wat staat er al op stapel voor 2025, uitgaande van het Hoofdlijnenakkoord en de publicatie van een internetconsultatie?

1. Meer wijzigingen bedrijfsopvolgingsregelingen

Binnenhof

Eind 2023 is al een flink aantal wijzigingen in de bedrijfsopvolgingsregelingen (BOR in de schenk- en erfbelasting en doorschuifregeling en de DSR in de inkomstenbelasting) door de Tweede en Eerste Kamer aangenomen die met ingang van 2025 ingaan. Zo wijzigt de vrijstelling van de BOR naar 100% tot € 1.500.000 (in 2024 nog € 1.325.253) en 75% daarboven (in 2024 nog 83%). Verder moet voor toepassing van de BOR en de DSR van aandelen de verkrijger minimaal 21 jaar oud zijn en vervalt de dienstbetrekkingseis in de DSR van aandelen. Ook mag vanaf 2025 niet langer 5% van het beleggingsvermogen als ondernemingsvermogen meetellen voor de vrijstelling van de BOR en kunnen bedrijfsmiddelen met een waarde vanaf € 100.000 die ook voor andere dan zakelijke doeleinden worden gebruikt (bijvoorbeeld voor privé) niet altijd meer geheel tot het ondernemingsvermogen worden gerekend.

In een internetconsultatie zijn nog meer wijzigingen aangekondigd. Zo is voorgesteld om vanaf 1 januari 2025 de verplichte voortzettingstermijn te verkorten van vijf naar drie jaar. Als dit voorstel wordt aangenomen, betekent dit dat voor verkrijgingen die zich voordoen vóór 1 januari 2025 een voortzettingstermijn blijft gelden van vijf jaar, terwijl voor verkrijgingen vanaf 1 januari 2025 dan een voortzettingstermijn van drie jaar geldt.

2. Opheffen handhavingsmoratorium zzp’er

Al veel langer aangekondigd en onlangs nog bevestigd: met ingang van 1 januari 2025 wordt het handhavingsmoratorium opgeheven en gaat de Belastingdienst handhaven op het gebied van de zzp’er die mogelijk bij u in dienstbetrekking is. In het Hoofdlijnenakkoord is ook opgenomen dat de wetsbehandeling van de Wet verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden (VBAR) en de Wet toelating terbeschikkingstelling van arbeidskrachten (WTTA) gewoon wordt voortgezet. Invoering van de VBAR vindt waarschijnlijk niet plaats vóór 2026, maar handhaving vanaf 1 januari 2025 kan plaatsvinden aan de hand van de huidige wettelijke bepalingen en rechtspraak.

3. Verlaging mkb-winstvrijstelling

Al bekend was dat de mkb-winstvrijstelling wordt verlaagd van 13,31% in 2024 naar 12,7% in 2025. In de Voorjaarsnota 2024 was door het toenmalige kabinet nog een verdere verlaging aangekondigd naar 12,03%. In het Hoofdlijnenakkoord is echter opgenomen dat die verdere verlaging niet doorgaat. Desondanks betekent dit toch nog een verlaging van de vrijstelling met ruim 4,5%, waardoor ondernemers van wie de winst belast wordt in de inkomstenbelasting, meer belasting over dezelfde winst gaan betalen.

4. Verlaging tarief box 2

Box 2 kent per 1 januari 2024 twee tarieven. Een tarief van 24,5% over de eerste € 67.000 (bij fiscale partners € 134.000) aan inkomen in box 2 en een tarief van 33% over het meerdere. Volgens het Hoofdlijnenakkoord (budgettaire bijlage) wordt dit tweede tarief over het meerdere per 2025 verlaagd naar 31%. In 2023 kende box 2 nog één tarief van 26,9%.

5. Verlaging tarief box 3?

De belastingheffing over uw vermogen bedraagt nu nog 36% over een forfaitair bepaald rendement. De forse verhoging per 2024 van 32 naar 36% wordt per 2025 deels teruggedraaid. Onduidelijk is nog hoeveel lager het nieuwe tarief zal worden vastgesteld.

Let op! In het Hoofdlijnenakkoord was voor het lagere tarief € 100 miljoen gereserveerd. Het is nog niet duidelijk of de budgettaire gevolgen van de box 3-arresten van de Hoge Raad van 6 juni 2024 mogelijk tot een andere beslissing leiden.

6. Toch geen afschaffing inkoopfaciliteit

In het Hoofdlijnenakkoord is aangekondigd dat het eind 2023 aangenomen voorstel om vanaf 2025 de inkoopfaciliteit van eigen aandelen in de dividendbelasting af te schaffen, niet doorgaat.

7. Minder giftenaftrek

De giftenaftrek in de inkomstenbelasting vanaf 2025 wordt beperkt, zo is opgenomen in het Hoofdlijnenakkoord, evenals de giftenaftrek in de vennootschapsbelasting en het geven vanuit de vennootschap.

8. Eigen woning

Wat betreft de eigen woning is in het Hoofdlijnenakkoord aangekondigd dat de fiscale positie niet wijzigt. U blijft dus (voorlopig) nog recht houden op hypotheekrenteaftrek. Wel wil het kabinet de onroerendezaakbelasting maximeren. Daarnaast is een belasting op onbebouwde grond met een woonfunctie aangekondigd. 

Let op! De meeste plannen moeten nog nader worden uitgewerkt, in wetsvoorstellen worden opgenomen en daarna nog door de Tweede en Eerste Kamer worden goedgekeurd. Wij houden u op de hoogte over de ontwikkelingen wat betreft deze plannen.

Belastingdienst stuurt brief over definitieve aanslag 2021 en box 3

By nieuws

De Belastingdienst start met het opleggen van definitieve aanslagen inkomstenbelasting over het jaar 2021, voor zover deze nog niet waren opgelegd vanwege mogelijke inkomsten in box 3. De aanslagen worden voorafgegaan door een brief waarin wordt toegelicht waarom de definitieve aanslag wellicht nog onjuist is.

De eerste brieven worden in augustus 2024 verstuurd aan een eerste groep belastingplichtigen.

Aanslag wellicht onjuist

Geld

De Belastingdienst legt de aanslagen over 2021 de komende tijd op, omdat dit binnen de wettelijke termijn van drie jaar moet gebeuren. Deze aanslagen kunnen echter onjuist zijn, omdat er nog geen rekening kan worden gehouden met het feit dat in box 3 het werkelijke rendement moet worden belast als dit lager is dan het forfaitaire rendement. 

Duidelijkheid Hoge Raad

De Belastingdienst was in afwachting van duidelijkheid van de Hoge Raad over de Wet rechtsherstel box 3 en de Overbruggingswet box 3 en kan hier nog geen rekening mee houden voor de definitieve aanslagen over 2021.

Berekening werkelijk rendement

De Belastingdienst werkt nog aan een formulier waarmee het werkelijke rendement kan worden doorgegeven. Dit formulier is naar verwachting echter pas in de zomer van 2025 beschikbaar. Ook hierover ontvangen genoemde belastingplichtigen een brief. 

Te veel betaald?

Blijkt achteraf dat er te veel belasting is betaald, dan wordt dit terugbetaald of het wordt verrekend met nog te betalen belasting. 

Te weinig betaald?

Moet er belasting betaald worden, let dan op voor wanneer u dit moet betalen. Dit moet ook als nog niet zeker is of het inkomen in box 3 achteraf alsnog lager wordt vastgesteld.

Let op! Op uw definitieve aanslag staat ook aangegeven hoe u bezwaar kunt maken, als u dit wilt. U kunt hier altijd even met uw adviseur over overleggen.

Meerdere auto’s van de zaak, hoeveel bijtelling?

By nieuws

Als aan een werknemer een auto ter beschikking wordt gesteld, geldt de bekende bijtelling vanwege het privégebruik. In de praktijk is niet altijd duidelijk voor hoeveel auto’s de bijtelling geldt als er meer dan één auto ter beschikking staat. Hoe zit het?

Bijtelling

Auto

Voor een ter beschikking gestelde auto vindt in beginsel een bijtelling op het inkomen plaats vanwege het privégebruik als er met de auto meer dan 500 km privé wordt gereden. De bijtelling is een percentage van de cataloguswaarde, welke afhankelijk is van de vraag wanneer de auto voor het eerst in gebruik is genomen. Voor 2024 is het percentage 22%. Voor elektrische auto’s geldt echter een percentage van 16% (2024) tot een cataloguswaarde van € 30.000. Bij een hogere cataloguswaarde geldt over het meerdere een bijtelling van eveneens 22%. 

Let op! Er geldt dus geen bijtelling als met de auto niet meer dan 500 km privé wordt gereden.

Meerdere auto’s ter beschikking

Het komt soms voor dat aan een werknemer meerdere auto’s ter beschikking zijn gesteld. Het uitgangspunt is dat voor iedere auto waarmee meer dan 500 km wordt gereden, de bijtelling geldt. Hierop bestaan echter enkele uitzonderingen.

Alleenstaanden of één rijbewijs?

Is een werknemer alleenstaand of is er in zijn gezin maar één persoon met een rijbewijs, dan hoeft er maar voor één auto te worden bijgeteld. Dit is de auto met de hoogste bijtelling.

Gezin met meerdere rijbewijzen

Zijn er in het gezin van de werknemer meerdere personen met een rijbewijs, dan geldt er voor net zoveel auto’s een bijtelling als er rijbewijzen zijn. Zijn er in het gezin echter ook één of meer privé-auto’s die net zo geschikt zijn voor privégebruik als de ter beschikking gestelde auto’s, dan mag u het aantal bijtellingen met dit aantal auto’s verlagen.

Voorbeeld
Aan een werknemer zijn drie auto’s ter beschikking gesteld en met iedere auto wordt privé meer dan 500 km gereden. In het gezin van de werknemer hebben vier personen een rijbewijs en zijn er twee auto’s die net zo geschikt zijn voor privégebruik als de ter beschikking gestelde auto’s. Omdat er vier personen een rijbewijs hebben en er twee auto’s net zo geschikt zijn voor privégebruik, moet er voor twee auto’s een bijtelling plaatsvinden. Ook nu gaat het om de auto’s met de hoogste bijtelling. Als de inspecteur voor meer dan twee auto’s de bijtelling wil toepassen, moet hij hiervan de reden aangeven.

Let op! Sinds 2022 gaat u uit van de auto’s met de hoogste bijtelling en niet meer van de hoogste cataloguswaarde.

Door onder meer functienaam ‘in opleiding’ toch studiekostenbeding

By nieuws

Mag u als werkgever overgaan tot verrekening van de studiekosten met de te betalen transitievergoeding als u het dienstverband beëindigt? Belangrijk zijn uw afspraken over opleiding, de titel van de functie en uw verslaglegging van het functioneren van de werknemer.

Om wie ging het?

Boeken

Deze vraag stond centraal in een onlangs gevoerde procedure. Het ging hier om een werkneemster die was aangenomen als ‘pedagogisch medewerker in opleiding’ op grond van een BBL-arbeidsovereenkomst voor bepaalde tijd. Werkgever en werknemer sloten hierbij ook een studiekostenbeding voor de opleiding Gespecialiseerd Pedagogisch Medewerker (GPM4). 

Wat was de situatie? 

De werkgever beëindigde het dienstverband en ging over tot verrekening van de studiekosten – bijna € 1.000 – met de transitievergoeding. De werkneemster kon zich hier niet in vinden en startte een procedure. In de wet is bepaald dat de werkgever verplichte scholing moet betalen. Een uitzondering hierop vormen startkwalificaties en beroepsopleidingen die werknemers verplicht moeten volgen voor het verkrijgen, behouden of vernieuwen van een beroepskwalificatie. Die moet de werknemer betalen. De rechter oordeelde dat de opleiding in deze casus geldt als een beroepsopleiding tot het verkrijgen van een beroepskwalificatie, maar dat de werkneemster hier voor haar functie niet over hoefde te beschikken omdat dit nergens schriftelijk was vastgelegd. Bovendien ging het om de toevoeging ‘in opleiding’ in haar functietitel. 

Geen verplichte opleiding

Dat de werkneemster de opleiding niet voor haar functie nodig had en dat zij nog een functie in opleiding had, impliceert dat de werkgever niet verplicht was de opleiding aan te bieden. Aangezien het hier een beroepsopleiding betrof, is het studiekostenbeding geldig. Verder stond in het studiekostenbeding dat de werknemer alleen studiekosten terug hoeft te betalen als zij op eigen initiatief het dienstverband eindigt. Dit was hier niet aan de orde omdat de werkgever haar tijdelijke contract niet had verlengd. Dit omdat zij een verkeerde werkhouding had, regelmatig te laat kwam en haar afspraken over de opleiding niet nakwam. Ter onderbouwing was een rapport van de praktijkopleider ingebracht. 

Verrekening geoorloofd

De rechter kon dit betoog volgen en was van oordeel dat de werkneemster door haar houding er ten minste mede toe heeft bijgedragen dat de arbeidsovereenkomst niet is verlengd. Daarom mag de werkgever toch een beroep doen op het studiekostenbeding en een deel van de studiekosten in rekening brengen van de werkneemster. Een mogelijkheid was om dit te verrekenen met de te betalen transitievergoeding.

Subsidie voor opleiding 

De werkneemster voerde nog aan dat de werkgever subsidie heeft gekregen voor haar opleiding en dat met die subsidie bij de hoogte van de opleidingskosten rekening gehouden moet worden. De werkgever bracht hiertegen in dat de subsidie voor gemaakte begeleidingskosten was en niet voor de opleidingskosten. De werknemer weersprak dit standpunt onvoldoende. Dit leidde dus ook niet tot een beperking van de verrekening.

Internetconsultatie Subsidieregeling Verduurzaming voor Verenigingen van Eigenaars

By nieuws

De bestaande Subsidieregeling Verduurzaming voor Verenigingen van Eigenaars (SVVE) wordt gewijzigd. Belangstellenden kunnen op de voorgenomen wijzigingen reageren via een internetconsultatie. Dit kan tot 10 september 2024.

Subsidieregeling Verduurzaming voor Verenigingen van Eigenaars (SVVE)

Straatbeeld

Via de SVVE kunnen voornamelijk Verenigingen van Eigenaars, VvE’s, subsidie krijgen voor het verduurzamen van hun gebouwen. Maar ook wooncoöperaties en woonverenigingen kunnen de SVVE aanvragen. De SVVE betreft onder meer energiebesparende maatregelen, een warmtepomp, zonneboiler of een centrale aansluiting op een warmtenet. Tot en met 2027 is hiervoor nog ongeveer € 27 miljoen beschikbaar.

Voorgenomen wijzigingen

De voorgenomen wijzigingen betreffen onder meer het verhogen van de subsidie voor advies, het subsidiëren van bouwbegeleiding bij investeringen van minimaal € 1 miljoen, een aanpassing van de subsidiebedragen voor lucht-waterwarmtepompen, een verhoging van de subsidie op isolatie en een versoepeling van de voorwaarden voor subsidie op glas-, kozijnpaneel- en/of deurisolatie.

Aanvragen SVVE

De SVVE kan digitaal worden aangevraagd bij RVO.nl. U vindt op hier ook meer informatie en hier kan ook eerst een oriënterend gesprek worden aangevraagd. 

Hoe reageren?

U kunt hier via de internetconsultatie op de voorgenomen maatregelen digitaal reageren.

Belastingdienst gaat zelf toeslagen aanpassen

By nieuws

Eenieder die recht heeft op een toeslag, moet deze zelf aanpassen als er iets wijzigt in de omstandigheden die van invloed zijn op de hoogte van de toeslag. Omdat dit onvoldoende gebeurt, start de Dienst Toeslagen van de Belastingdienst een proef waarbij toeslagen automatisch worden aangepast indien dit nodig blijkt.

Waarom?

Euro

Op deze manier wordt voorkomen dat grote bedragen aan ontvangen toeslagen moeten worden terugbetaald. Wijzigingen in de hoogte van toeslagen ontstaan door onder meer een verandering in inkomen of de persoonlijke leefomstandigheden.

Proef

De proef start in augustus 2024 en wordt uitgevoerd onder 12.000 toeslaggerechtigden. Bij wie de gegevens niet meer kloppen, ontvangen eerst een brief. Hierin wordt gevraagd de gegevens zelf aan te passen. Gebeurt dit niet, dan doet de Dienst Toeslagen dit, waardoor een lagere toeslag wordt verkregen. Betreffenden kunnen altijd zelf de aanpassing weer ongedaan maken.

Eenvoud centraal

De Dienst Toeslagen streeft ernaar het aanvragen en wijzigen van toeslagen zo eenvoudig mogelijk te houden. Aanvragen en wijzigen kan dan ook eenvoudig digitaal plaatsvinden via Mijn Toeslagen. Ook is er een nieuwe app beschikbaar. Hierin is te zien met welke gegevens de toeslag berekend is en kan een wijziging van bijvoorbeeld het inkomen eenvoudig worden doorgegeven. Daarnaast kunnen gebruikers meldingen ontvangen, zodat gegevens actueel kunnen worden gehouden om zodoende het terugbetalen van te veel ontvangen toeslag te voorkomen.

Ondersteuning

Verder is er voor toeslaggerechtigden ook ondersteuning beschikbaar, onder meer via intermediairs zoals ouderenbonden, sociaal raadslieden en bibliotheken. Ook kunnen er digitaal vragen worden gesteld, dit kan ook via (video)bellen.

Vanaf 2 september extra subsidie statushouders

By nieuws

Werkgevers kunnen onder voorwaarden voor statushouders vanaf 2 september 2024 extra subsidie aanvragen. Deze extra subsidie is bedoeld voor de kosten die samenhangen met het verkleinen van de taal- en cultuurverschillen.

De subsidie is door werkgevers aan te vragen voor statushouders die vanaf 1 januari 2024 in dienst zijn en voor statushouders die nog niet eerder bij dezelfde werkgever in dienst zijn geweest.

Omvang subsidie

Bouw

Werkgevers kunnen voor maximaal vier statushouders de subsidie aanvragen. De subsidie bedraagt voor de eerste statushouder € 8.000, voor de tweede € 6.000 en voor de derde en vierde ieder € 5.000. De totale subsidie kan dus maximaal € 24.000 bedragen.

Let op! De subsidie is verkrijgbaar naast de bestaande subsidies voor werving en selectie, opleiding en begeleiding van werkzoekenden.

Voorwaarden

De belangrijkste voorwaarde voor het verkrijgen van de subsidie is dat de statushouder na subsidieverlening een (leer-)arbeidsovereenkomst krijgt aangeboden van minstens 20 uur per week voor een periode van minstens één jaar. Ook moet een activiteitenplan worden gemaakt, waarin staat hoe het bedrijf de begeleiding organiseert, hoe de (organisatie-)cultuur wordt bijgebracht en hoe de statushouder de Nederlandse taal en vaktaal op de werkvloer wordt bijgebracht. 

Handreiking

Het Ministerie van Sociale Zaken en Werkgelegenheid heeft een Handreiking ontwikkeld voor een te hanteren activiteitenplan. Hierin staat bijvoorbeeld aangegeven dat eventueel vertaalapps kunnen  worden gebruikt voor het bijbrengen van de Nederlandse taal en wordt aanbevolen niet te snel over te stappen op de Engelse taal, ook wanneer dit voor de statushouder makkelijker is.

Aanvragen

De subsidie kan worden aangevraagd vanaf 2 september 9.00 uur tot en met 30 september 2024 23.59 uur bij het Subsidieportaal van Uitvoering Voor Beleid.

Afkoop oudedagsverplichting met minder revisierente

By nieuws

Heeft u in het verleden uw pensioen in eigen beheer (PEB) omgezet in een oudedagsverplichting (ODV)? En wilt u deze afkopen? Dan lijkt er nu een mogelijkheid om dit te doen met minder revisierente.

Afkoop ODV

Euro

Bij afkoop van een ODV betaalt u in beginsel, naast belasting, ook nog 20% revisierente. In de wet is echter een tegenbewijsregeling opgenomen als u de ODV minder dan 10 jaar vóór het afkoopjaar heeft afgesloten. Door toepassing van die tegenbewijsregeling kan het zijn dat u minder dan 20% revisierente verschuldigd bent.

Let op! Voor toepassing van die tegenbewijsregeling moet u – kort omschreven- aannemelijk maken, wat de belastingrente zou zijn geweest vanaf het moment van afsluiten van de ODV. Hoe korter geleden dit moment van afsluiten is, des te lager is dan de revisierente.

Nieuwe tienjaarstermijn na omzetting in lijfrente

Onder voorwaarden is het mogelijk om een ODV (geheel of gedeeltelijk) om te zetten in een lijfrente zonder dat dit tot belastingheffing leidt. De Belastingdienst heeft laten weten dat na omzetting van een ODV in een lijfrente de hiervoor beschreven tienjaarstermijn opnieuw begint te lopen.

Dit betekent dat als u uw ODV eerst (geheel of gedeeltelijk) omzet in een lijfrente en daarna de lijfrente afkoopt, u zeer waarschijnlijk door toepassing van de tegenbewijsregeling minder revisierente verschuldigd bent dan bij afkoop van de ODV.

Let op! De Belastingdienst heeft aangegeven dat deze route op dit moment mogelijk is op grond van de wet. De kans bestaat echter dat de wetgever deze (onbedoelde?) mogelijkheid door nieuwe wetgeving opheft voor de toekomst.

Let op! De wetgeving en voorwaarden van de regelingen zijn niet eenvoudig en stringent. Ook de berekening van de belastingrente uit de tegenbewijsregeling is niet eenvoudig. Neem voor meer informatie over uw mogelijkheden daarom contact met ons op.

SPRILA, subsidie voor laadstructuur elektrische voertuigen

By nieuws

Ondernemers die op eigen terrein of op gehuurd terrein een infrastructuur aanleggen voor het laden van elektrische voertuigen, kunnen vanaf 24 september 2024 SPRILA subsidie aanvragen. Deze subsidie kan worden ingezet voor aanschaf en aanleg, alsmede voor advies.

SPRILA Aanschaf en SPRILA Advies
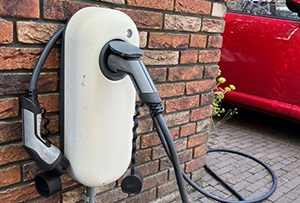
Laadpaal

De subsidieregeling Private Laadinfrastructuur bij bedrijven (SPRILA) bestaat uit twee onderdelen: SPRILA Aanschaf en SPRILA Advies. Ondernemers die in Nederland gevestigd zijn met een inschrijving in het handelsregister van de KvK kunnen in aanmerking komen voor de subsidie.

Tip! Ook vervoerders met een vergunning voor openbaar busvervoer kunnen in aanmerking komen. Exploitanten van laadinfrastructuur ook, maar dan alleen voor laadinfrastructuur die bedoeld is voor eigen voertuigen of voertuigen van werknemers.

SPRILA Aanschaf

De ondernemer kan subsidie krijgen voor een deel van de kosten voor de aanschaf en aanleg van de laadinfrastructuur voor elektrische voertuigen. Deze laadinfrastructuur moet wel op een eigen terrein of een gehuurd terrein aangelegd worden. Dit terrein mag bovendien niet altijd publiek toegankelijk zijn.

Let op! Onder de laadinfrastructuur wordt onder meer begrepen de basislaadinfrastructuur (inclusief hoofdaansluiting en bekabeling) en een of meer DC-laadstations en/of AC-laadstations met verschillende vermogens.

Ook stationaire batterij

Krijgt u minimaal € 25.000 subsidie voor de laadinfrastructuur, dan komt u mogelijk ook in aanmerking voor subsidie voor een stationaire batterij. Aan deze batterij zijn wel voorwaarden verbonden.

SPRILA Advies

U kunt ook subsidie krijgen voor de kosten van een opgesteld advies over een laadinfrastructuur voor elektrische voertuigen, mits dit advies is opgesteld na 1 april 2024. Het advies moet verder aan een aantal voorwaarden voldoen.

Hoogte subsidie

De hoogte van de subsidie voor aanschaf is afhankelijk van het soort laadstation (AC of DC) in combinatie met het maximaal aan het elektrisch voertuig te leveren vermogen. Voor een mkb-ondernemer is de subsidie hoger dan voor een groot bedrijf.

Let op! De hoogte van de subsidiebedragen voor aanschaf lopen op van € 452 voor een AC-laadstation met een vermogen vanaf 11 kW voor een groot bedrijf, tot € 83.393 voor een DC-laadstation met een vermogen vanaf 350 kW voor een mkb-ondernemer. Meer details over de hoogte van de subsidie vindt u hier.

De hoogte van de subsidie voor advies is 50% van de kosten waarvoor u subsidie kunt krijgen met een maximum van € 3.500.

Aanvraag vooraf of achteraf?

Komt u in aanmerking voor minder dan € 25.000 subsidie voor aanschaf, dan laat u eerst de laadinfrastructuur aanleggen en vraagt u daarna binnen 13 weken de subsidie aan. Is het subsidiebedrag € 25.000 of hoger, dan moet u subsidie aanvragen met een offerte. Maar let op, u mag dan nog geen opdracht gegeven hebben en de offerte dus nog niet getekend hebben!

Tip! Subsidie van minder dan € 25.000 ontvangt u direct naar vaststelling hiervan. Is de subsidie € 25.000 of hoger, dan krijgt u 50% van het subsidiebedrag als voorschot.

De subsidie voor advieskosten kunt u pas aanvragen nadat u het advies heeft ontvangen.

MIA in aftrek

Vraagt u ook Milieu Investeringsaftrek (MIA) aan, dan wordt de subsidie verminderd met 11,25% van de voor de subsidie in aanmerking komende investeringskosten.
Vraag de subsidie op tijd aan!

Aanvragen van de subsidie is mogelijk van 24 september 2024 9.00 uur tot en met 31 december 2024, 12.00 uur.

Let op! Het beschikbare bedrag wordt op volgorde van binnenkomst van de aanvragen verdeeld. Wacht daarom niet te lang met het aanvragen van de subsidie.

Tip! Is uw subsidie lager dan € 25.000 en dient u uw aanvraag in op de dag dat het budget op is of daarna? Dan schuift uw aanvraag door en krijgt deze als datum van aanvraag de eerste dag van de aanvraagperiode van 2025.