All Posts By

admin

Lichte daling premies Zvw in 2024, hoger premieloon

By nieuws

De premies voor de Zorgverzekeringswet (Zvw) dalen in 2024 licht met 0,11%-punt. Dit geldt zowel voor de premies die werkgevers voor hun personeel betalen, als voor de premies die zelfstandigen en dga’s voor zichzelf moeten afdragen.

Percentage daalt

Grafiek

Ondanks een stijging van de premies als gevolg van een toename van de zorguitgaven, komt het percentage van de Zvw-premie uiteindelijk per saldo voor 2024 toch 0,11%-punt lager uit. Dit wordt met name veroorzaakt door een correctie als gevolg van loonstijgingen en een daling van de werkgelegenheid, dit en volgend jaar.

De Zvw-premie voor werknemers komt daardoor voor 2024 uit op 6,57% tegen 6,68% nu. De Zvw-premie voor dga’s en zelfstandigen gaat volgend jaar 5,32% bedragen tegen 5,43% nu.

Hoger premieloon

Het premieloon stijgt volgend jaar van € 66.956 naar € 71.628. De maximum af te dragen Zvw-premie voor werknemers neemt daardoor toe van € 4.473 naar € 4.706. Voor zelfstandigen en dga’s gaat dit maximum van € 3.636 naar € 3.811.

Kort verblijf van meer personen: toch hogere afvalstoffenheffing

By nieuws

Eenpersoonshuishoudens betalen in de regel minder afvalstoffenheffing aan de gemeente dan meerpersoonshuishoudens. Wordt een pand gedurende het jaar echter slechts maar kort door één persoon bewoond, dan mag al het tarief voor een meerpersoons huishouden worden berekend.

Afvalstoffenheffing

Containers

Voor het beheer van afval kan een gemeente een aanslag afvalstoffenheffing opleggen aan de gebruiker van een pand, waarvoor de gemeente de plicht heeft om afval in te zamelen. Het tarief van de heffing dient in een verordening te worden vastgelegd. Daarbij geldt vaak een lager tarief voor alleenstaanden.

Zoon verlaat woning kort na jaarwisseling

In een zaak die speelde voor het Hof Amsterdam, was een aanslag afvalstoffenheffing opgelegd aan de eigenaresse van een pand die dit bewoonde met haar zoon. De zoon verliet in een bepaald jaar kort na 1 januari de woning. De eigenaresse van het pand ontving echter toch een aanslag afvalstoffenheffing voor een meerpersoonshuishouden.

Uitvoerbaarheid voorop

De vrouw stapte hierop naar de rechter, die haar in het gelijk stelde. In hoger beroep stelde het gerechtshof Amsterdam de gemeente echter in het gelijk. Volgens het Hof mag een gemeente de uitvoerbaarheid van de heffing voorop stellen. In het verleden was met een wijziging van de gezinssamenstelling in de loop van het jaar namelijk wel rekening gehouden, maar vanwege de uitvoerbaarheid was dit geschrapt. Volgens het Hof heeft een gemeente dit recht, ook omdat de individuele belangen slechts vrij gering zijn. De aanslag bleef dan ook in stand.

Zie ginds komt de fiscus…

By nieuws

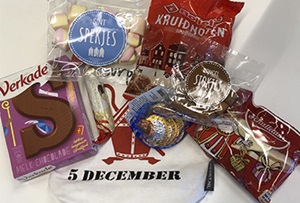
Nog even en het is weer sinterklaas. Ook veel werkgevers laten dit kinderfeest niet zomaar voorbij gaan en trakteren hun werknemers dan graag op wat extra’s. Hoe doet u dit fiscaal zo voordelig mogelijk?

Vier het op de werkplek

Sinterklaas

Het is fiscaal voordeliger als u het feest op de werkplek viert. Dat geeft weliswaar wellicht de nodige rommel, maar het feest blijft dan onbelast voor uw personeel. Dat geldt voor het inhuren van sint en piet, maar ook voor de kosten van koffie, thee, speculaas, warme chocolademelk, pepernoten en overige lekkernijen. De werkplek is niet beperkt tot de plaats waar arbeid wordt verricht, maar bijvoorbeeld ook uw magazijn en vergaderzalen behoren ertoe.

Werkkostenregeling

Viert u het feest toch buiten de deur, dan zijn de kosten ervan belast als loon. Dit kunt u voorkomen door deze kosten dan onder te brengen in de werkkostenregeling. Blijft u dit jaar met alle zaken die u vergoedt en verstrekt binnen de zogenaamde vrije ruimte van de WKR, dan betaalt u ook geen belasting. Alleen als u over de vrije ruimte heen schiet, betaalt u 80% belasting over het meerdere.

Let op! De vrije ruimte bedraagt voor 2023 3% van uw loonsom tot € 400.000 en 1,18% over het meerdere van uw loonsom.

Cadeaus zijn belast

Geeft u de kids van uw personeel een presentje mee of geeft u uw personeel een boterletter voor thuis, dan is dit wel belast als loon. Voorkom dit door het onder te brengen in de WKR.

Wat doet u met de btw?

De btw op de kosten van het sinterklaasfeest is alleen aftrekbaar als de kosten per werknemer die deelneemt of deel kan nemen, samen met alle andere personeelsvoorzieningen, dit jaar niet meer bedragen dan € 227 excl. btw. U zult dus per deelnemende werknemer bij moeten houden hoeveel u al aan personeelsvoorzieningen aan heeft uitgegeven. Bij overschrijding van de grens van € 227 is alle btw op de personeelsvoorzieningen van deze werknemer niet aftrekbaar.

Mogelijk WIA ‘praktisch beoordelen’ vanaf juli 2024

By nieuws

Het UWV kampt met achterstanden waar het gaat om de beoordelingen van WIA-aanvragen als gevolg van een tekort aan verzekeringsartsen. Om bij de artsen lucht te creëren is voorgesteld om vanaf juli 2024 waar mogelijk een praktische beoordeling te hanteren in plaats van een theoretische.

Om aan het tekort aan artsen het hoofd te bieden is al eerder, in oktober 2022, de vereenvoudigde beoordeling voor 60-plussers ingevoerd. Deze regeling loopt vooralsnog tot eind 2024. Deze vereenvoudigde beoordeling komt erop neer dat als werkgever en werknemer daarmee akkoord gaan, een zieke 60-plus werknemer bij einde wachttijd een WGA 80-100 uitkering toegekend krijgt, zonder dat daar een verzekeringsarts aan te pas komt. Daar komt mogelijk in 2024 een nieuwe maatregel bij. 

Theoretisch versus praktisch beoordelen

Medisch

Theoretisch
Het uitgangspunt bij de huidige schatting van de mate van arbeidsongeschiktheid is dat de arbeidsdeskundige van het UWV bekijkt welke functies betrokkene nog kan uitvoeren en wat daarvan de loonwaarde is. Dit gebeurt aan de hand van de functionele mogelijkhedenlijst van de verzekeringsarts in het Claim Beoordelings- en Borgingssysteem (CBBS). Er moeten minimaal drie  functies worden gevonden waarbij gekeken wordt naar functies met de hoogste loonwaarde. De middelste functie qua loonwaarde van deze drie wordt vergeleken met het loon dat betrokkene eerder verdiende in de functie waarbij hij is uitgevallen. Dit verschil betreft de mate van arbeidsongeschiktheid. Het betreft puur een theoretische beoordeling wat iemand theoretisch nog kan verdienen.

Praktisch
Een praktische schatting wordt uitgevoerd als iemand aan het werk is in passende arbeid tegen een reële loonwaarde en waarbij de verwachting is dat dit duurzaam zal zijn. De inkomsten uit deze feitelijke arbeid worden dan vergeleken met het oorspronkelijke inkomen om zo tot een mate van arbeidsongeschiktheid te komen. Als deze praktische schatting een lagere mate van arbeidsongeschiktheid oplevert dan de theoretische schatting, wordt dit arbeidsongeschiktheidspercentage tot uitgangspunt genomen. Dit is de huidige praktijk. 

Voorgenomen wijziging per juli 2024

Met de voorgenomen maatregel ′Praktisch beoordelen′ blijft de theoretische schatting wanneer een praktische beoordeling mogelijk is, achterwege. Daardoor komt er meer ruimte bij verzekeringsartsen. Hierdoor verwacht het UWV jaarlijks zo’n 2.000 tot 3.000 extra WIA-claimbeoordelingen uit te kunnen voeren. 

Let op! De maatregel moet per 1 juli 2024 ingaan en loopt voor drie jaar.

Let op! De nieuwe werkwijze geldt voor een WIA-claimbeoordeling, een WIA-herbeoordeling, de beoordeling van herleving van een beëindigd WIA-recht en de beoordeling van het later ontstaan van een WIA-recht.

Momenteel loopt er (tot 18 december 2023) een internetconsultatie voor deze maatregel. 

Belastingdienst publiceert nieuwe modelovereenkomst bouw

By nieuws

De Belastingdienst heeft onlangs een nieuwe modelovereenkomst voor zzp’ers in de bouw gepubliceerd. Dit is gebeurd op initiatief van de brancheorganisatie Bouwend Nederland.

Wijziging

Bouw

De nieuwe modelovereenkomst bevat een belangrijke wijziging ten opzichte van de vorige. Als er sprake is van een situatie waarbij de opdrachtnemer het aangenomen werk weer uitbesteedt aan een ander, dan dient er tussen deze twee partijen een nieuwe modelovereenkomst te worden afgesloten.

Modelovereenkomst

Opdrachtgevers kunnen een modelovereenkomst gebruiken om zekerheid te verkrijgen over de vraag of er sprake is van een dienstbetrekking bij het inhuren van een opdrachtnemer. 

Via de modelovereenkomst kan een dienstbetrekking worden uitgesloten. Dit betekent dat de opdrachtgever dan geen loonheffing en premies werknemersverzekeringen hoeft in te houden. De modelovereenkomst betekent echter niet automatisch dat de opdrachtnemer fiscaal gezien als ondernemer wordt aangemerkt.

Let op! Opdrachtgever en -nemer moeten de modelovereenkomst beiden ondertekenen en de werkzaamheden moeten ook conform de afspraken in de modelovereenkomst worden uitgevoerd.

Tip! De nieuwe modelovereenkomst zelfstandigen bouw vindt u hier.

Geldigheidsduur

De geldigheidsduur van de modelovereenkomst is vijf jaar. Dit betekent dat deze nieuwe modelovereenkomst geldig is tot 1 oktober 2028.

Wanneer is btw van een eigen woning aftrekbaar?

By nieuws

Als u zelf btw-belaste prestaties verricht, kunt u in de regel ook de door u betaalde btw op aangekochte goederen en diensten in aftrek brengen. Dat geldt ook voor een gekocht zakelijk pand, ook als u dit verhuurt en opteert voor btw-belaste verhuur. Maar wat nu als dat pand een woning betreft? De rechtbank Noord-Nederland deed hierover onlangs een interessante uitspraak.

Luxe appartement als kantoor
Bedrijfspand

In de betreffende zaak had een bv een luxe appartement aan zee aangeschaft en belast verhuurd, en de hierop drukkende btw van ruim € 281.000 in aftrek gebracht. Het appartement maakte deel uit van een complex van zes, allemaal met een woonbestemming. De btw werd door de bv geheel in aftrek gebracht, omdat het naar eigen zeggen volledig voor belaste handelingen werd gebruikt.

Zakelijk gebruik

Volgens de bv werd het appartement drie à vier dagen per week door de dga van een dochter-bv gebruikt, die het gehuurde pand gebruikte als kantoorruimte. Ook ontving hij er zakenrelaties en gebruikte hij het om te overnachten als hij anders aangewezen zou zijn op een hotel. De woonplaats van de dga was elders gelegen. Daar woonde onder andere ook zijn echtgenote.

De bv vond het logisch dat de dga, gelet op de reisafstand naar zijn woonplaats, het appartement als kantoorruimte gebruikte en hier ook af en toe overnachtte. Daardoor werden er kosten voor hotels bespaard, net zoals kosten voor het huren van vergaderruimte. Ter onderbouwing van het zakelijke gebruik waren verklaringen van zakenpartner geleverd, evenals enkele foto’s van de inrichting van het appartement.

Mager bewijs

De rechtbank vond het geleverde bewijs voor het volledig zakelijk gebruik te mager. Zo ontbrak een overzicht van de, volgens de bv, in het appartement gevoerde zakelijke besprekingen. De verklaringen van de zakenpartners waren bovendien vrij algemeen en gaven niet aan op welke periode deze betrekking hadden, wat de aard van de afspraken was geweest, wat er werd besproken en hoe vaak deze overleggen hadden plaatsgevonden. Ook de geleverde foto’s leverden niet het bewijs dat het pand alleen zakelijk zou zijn gebruikt.

Niet vergelijkbaar

De bv voerde nog aan dat de btw in een vergelijkbare zaak door de Hoge Raad wel in aftrek was toegelaten, maar volgens de rechtbank waren deze zaken niet vergelijkbaar. In die zaak handelde het namelijk om een appartement dat aantoonbaar voor representatieve doeleinden, voor directievergaderingen en voor incidentele overnachtingen van directieleden werd gebruikt.

Tip! Het is mogelijk btw in aftrek te brengen als het zakelijke gebruik voldoende aannemelijk kan worden gemaakt.

Fiscaal partnerschap bij relatie met meerdere personen

By nieuws

Naast de traditionele samenlevingsvorm tussen twee volwassenen, komen samenlevingsvormen tussen meer dan twee volwassenen ook voor. Hoe zit het dan met het fiscale partnerschap? Ofwel, wie is dan wiens fiscale partner? Een voorbeeld.

Fiscaal partnerschap

Glijbaan

Personen die elkaars partner zijn, kunnen inkomsten en aftrekposten verdelen. Als meerdere volwassenen met elkaar samenwonen, is het dan ook van belang te weten hoe dit uitpakt voor het fiscale partnerschap.

Wie is fiscaal partner?

Gehuwden en personen met een geregistreerd partnerschap zijn sowieso elkaars fiscale partner. Is hiervan geen sprake, dan is er in een aantal andere situaties ook sprake van partnerschap als men op hetzelfde adres staat ingeschreven. 

Let op! In al deze situaties geldt dat slechts één persoon uw fiscale partner kan zijn.

Volgorde van belang

Wanneer men op hetzelfde adres staat ingeschreven, zijn er diverse situaties mogelijk waarin men elkaars fiscale partner is. Denk bijvoorbeeld aan personen die samen een kind hebben, bij een pensioenfonds als pensioenpartners staan ingeschreven of samen een woning bezitten. Daarbij is ook de wettelijke volgorde van belang. Zo komt bijvoorbeeld het samen hebben van een kind vóór het samen bezitten van een woning.

Relatie met meerdere personen?

Onlangs bleek uit een toelichting van de Belastingdienst hoe dit uit kan pakken bij een situatie waarbij meerdere volwassenen ongehuwd samenwonen op hetzelfde woonadres. Daarbij was persoon A gehuwd geweest met persoon B en hadden samen een kind gekregen. Na de scheiding was persoon A een relatie aangegaan met persoon C en had ook met haar een kind gekregen. De volwassenen woonden met de kinderen allen op één adres. De woning was in eigendom van B en C.

Uitwerking

In dit voorbeeld zijn persoon B en C elkaars fiscale partner, omdat ze samen een woning bezitten. Het samen hebben van een kind leidt weliswaar ook tot partnerschap en komt vóór het samen hebben van een woning, maar omdat dit zowel voor B als C geldt, leidt het samen hebben van een kind niet tot fiscaal partnerschap met persoon A. 

Tip! Laat in complexe gevallen goed uitzoeken hoe het zit met uw fiscaal partnerschap. Soms is anticiperen mogelijk en kan dit een belastingvoordeel opleveren.

Voorkom belastingrente over aanslag erfbelasting

By nieuws

Als u een erfenis krijgt, moet u uw aangifte erfbelasting binnen acht maanden na de datum van overlijden indienen. Bent u te laat of wijkt de Belastingdienst in negatieve zin af van uw aangifte, dan wordt belastingrente in rekening gebracht.

Belastingrente voorkomen

Schenken

U kunt belastingrente voorkomen door tijdig uw aangifte erfbelasting in te dienen én ervoor te zorgen dat de Belastingdienst niet van uw aangifte hoeft af te wijken. Lukt dit niet, vraag dan een voorlopige aanslag erfbelasting aan. U betaalt dan alleen belastingrente als uw voorlopige aanslag achteraf te laag blijkt te zijn. 

Tip! Een formulier voor een voorlopige aanslag erfbelasting treft u aan op de site van de Belastingdienst.

Uitstel beïnvloedt belastingrente niet

Ook als u uitstel voor het indienen van de aangifte heeft aangevraagd, betaalt u belastingrente vanaf acht maanden na de datum van overlijden. Uitstel beïnvloedt de belastingrente dus niet.

Let op! Probeer belastingrente te voorkomen, want het tarief bedraagt momenteel 6% en zal waarschijnlijk per 1 januari 2024 stijgen naar 7,5%.

Rechtbank oordeelt over zakelijke rente van familielening

By nieuws

Is de overeengekomen rente op een familielening zakelijk en dus fiscaal aftrekbaar? Een rechtbank oordeelde hier onlangs over.

Familielening

Geld

De rente die betaald wordt  op een lening bedoeld voor de aankoop of verbouwing van een eigen woning, is onder voorwaarden aftrekbaar. Dit geldt ook als de lening verstrekt wordt door een familielid. Bij deze leningen kan met de Belastingdienst soms een discussie ontstaan of de overeengekomen rente wel zakelijk is. Een rechtbank oordeelde hierover onlangs in een zaak waarin een echtpaar geld voor de eigen woning leende van de (schoon)vader.

De casus

Het echtpaar kocht eind 2018 een eigen woning en financierde deze aankoop (deels) met een lening van € 350.000 van de (schoon)vader. De lening voldeed aan alle voorwaarden voor renteaftrek; het betrof in deze zaak onder meer een annuïteitenlening met een looptijd van 30 jaar. Het echtpaar en de (schoon)vader spraken een rente af van 7,3% voor een rentevaste periode van 5 jaar. Voor de lening was geen hypotheek gevestigd.

Zakelijke rente volgens Belastingdienst

Het echtpaar wilde de volledige rente tegen het tarief van 7,3% in aftrek brengen. De Belastingdienst vond deze rente echter te hoog en niet zakelijk. De Belastingdienst sloot voor een zakelijke rente aan bij de hypotheekrente die de ING eind 2018 berekende voor een hypothecaire annuïteitenlening met een rentevaste periode van 5 jaar, in dit geval 2,15%. Omdat voor de lening van de schoonvader geen hypotheek gevestigd was, hanteerde de Belastingdienst een opslag van 0,6% op deze rente. De zakelijke rente was naar het oordeel van de Belastingdienst hier daarom 2,75%.

Zakelijke rente volgens Rechtbank

De rechtbank volgde het oordeel van de Belastingdienst. De rechtbank verwees daarbij naar een oordeel van de Hoge Raad uit 2011: voor een zakelijke rente moet een vergelijking gemaakt worden met de rente die niet verbonden partijen onder dezelfde omstandigheden en met vergelijkbare voorwaarden overeenkomen. 
Nu het echtpaar geen andere vergelijkbare cijfers kon overleggen, sloot de rechtbank aan bij de 2,15% van de ING die de Belastingdienst overlegde. Ook de opslag van 0,60% voor het niet vestigen van hypotheek werd door de rechtbank gevolgd. Een hogere opslag werd door de rechtbank niet geaccepteerd omdat het echtpaar niet aannemelijk kon maken dat het risico voor de (schoon)vader een hogere opslag zou rechtvaardigen.

Zakelijke rente altijd maatwerk

Deze uitspraak van de rechtbank betekent niet dat een zakelijke rente voor een familielening altijd 2,75% bedraagt. Wat een zakelijke rente is, is altijd afhankelijk van de feiten en omstandigheden. Onze adviseurs kunnen u helpen met de beoordeling van een zakelijke rente in uw situatie.

Tip! Leg bij een lening de gemaakte afspraken altijd in een schriftelijke overeenkomst vast. Op die manier zijn voor alle partijen de afspraken duidelijk en heeft u in ieder geval geen discussie met de Belastingdienst over de aanwezigheid van een overeenkomst. 


Maximumuurprijs kinderopvangtoeslag extra verhoogd

By nieuws

Het maximumuurtarief voor de berekening van de kinderopvangtoeslag wordt in 2024 extra verhoogd. De verhoging bedraagt 2,95% en komt bovenop de verhoging van zo’n 6% die al voor 2024 was aangekondigd.

Kinderopvangtoeslag

Kinderwagen

Ouders die gebruikmaken van kinderopvang, kunnen hiervoor onder voorwaarden een vergoeding krijgen in de vorm van kinderopvangtoeslag. Deze toeslag is afhankelijk van de hoogte van het inkomen en van het aantal kinderen waarvoor kinderopvang genoten wordt. Zo worden in 2023 bij een inkomen van € 50.000 de kosten van opvang voor het eerste kind voor 83,7% vergoed, bij een inkomen van € 100.000 is dit nog 53,3%.

Kinderopvangtoeslag gemaximeerd

Voor de kinderopvangtoeslag wordt gewerkt met maximumbedragen per uur. Zijn de kosten van de opvang hoger dan het maximum, dan moeten ouders per uur het meerdere zelf betalen. 

Maximumbedragen per uur in 2024

De maximumbedragen per uur zijn in 2024 zijn voor dagopvang € 10,25, voor buitenschoolse opvang € 9,12 en voor gastouderopvang € 7,53. Het is niet de bedoeling dat de verhoging leidt tot hogere tarieven voor de ouders. Minister Van Gennip gaat hierover dan ook in gesprek met de sector.

Let op! Vanaf eind december 2023 zullen al hogere voorschotten kinderopvangtoeslag worden uitbetaald op basis van de nieuwe uurtarieven.

Tip! Wilt u weten of u in aanmerking komt voor kinderopvangtoeslag? Maak dan een proefberekening.