Category

nieuws

Lening van € 349.999 aan dga is winstuitdeling

By nieuws

Een dga die bovenop een al grote schuld bij zijn bv’s nog meer geld leende van een van die bv’s, werd gecorrigeerd door de Belastingdienst. De Belastingdienst merkte deze lening, volgens een rechtbank, terecht aan als winstuitdeling aan de dga en zijn echtgenote. Wat speelde hier?

Grote schulden aan bv’s

Euro

De dga en zijn echtgenote hadden een eigen woning met een WOZ-waarde in 2016 van € 674.000. Medio juli 2017 bedroeg de marktwaarde van de woning volgens een door een makelaar opgestelde waardeverklaring € 1.675.000 en eind 2021 volgens een taxatierapport € 1.850.000. 

Eind 2015 bedroeg de hoogte van de schulden die de dga en zijn echtgenote hadden bij twee bv’s van de dga ruim € 4 miljoen. De eigen woning diende als zekerheid voor een deel van deze schulden (met voor bepaalde schulden positieve en negatieve hypotheekverklaringen en voor een schuld een eerste hypotheekrecht).

Nieuwe lening

De dga ging per 1 januari 2016 bij één bv nog een lening aan van € 349.999. Ook voor deze lening gaven de dga en zijn echtgenote een positieve en negatieve hypotheekverklaring af.

Geen lening, maar een uitkering in box 2

De Belastingdienst accepteerde de laatste lening niet en merkte deze aan als winstuitdeling. Bij de dga en zijn echtgenote werd in totaal een uitkering van € 349.999 belast in box 2.

Oordeel rechtbank

Een rechtbank oordeelde dat dit terecht was. De rechtbank volgde bij dit oordeel eerdere aanwijzingen van de Hoge Raad. Kort omschreven: als op het moment van verstrekken van de lening al vaststaat of zo goed als zeker is dat de dga de lening niet kan of zal aflossen, kan de lening onder voorwaarden worden aangemerkt als een winstuitdeling. De voorwaarden zijn dat het verstrekken van de lening gebeurd is met de bedoeling om de dga te bevoordelen in zijn hoedanigheid van dga én dat zowel de bv als de dga zich hiervan bewust zijn.

Bewijslast

De bewijslast hiervan lag bij de Belastingdienst. De rechtbank oordeelde dat de Belastingdienst aan deze bewijslast had voldaan. De rechtbank vond namelijk dat zo goed als zeker vaststond dat de dga de lening niet kon of zou kunnen aflossen. Dit gezien het inkomen van de dga en zijn echtgenote (€ 104.745 in 2016) en de overige al bestaande leningen met de daarbij horende rente- en aflossingsverplichtingen.

Verder oordeelde de rechtbank dat het aannemelijk was dat het de bewuste bedoeling van beide partijen was om de dga in zijn hoedanigheid van dga te bevoordelen. Het was volgens de rechtbank niet aannemelijk dat de bv de lening ook verstrekt had als de dga alleen werknemer was geweest en niet ook aandeelhouder.

Let op!Het feit dat de lening wellicht in de toekomst kon worden afgelost met dividenduitkeringen uit één van de bv’s, maakte volgens de rechtbank niet uit. Met eventuele toekomstige dividenduitkeringen mocht voor het bepalen van de terugbetalingscapaciteit geen rekening worden gehouden.

Wet excessief lenen

Deze casus speelde in 2016, dus voor de introductie van de Wet excessief lenen in 2023. Onder deze wet wordt – kort samengevat –  een winstuitdeling aan de dga in aanmerking genomen voor leningen van de bv boven de € 500.000. Ten onrechte wordt weleens gedacht dat leningen tot € 500.000 vanaf 2023 niet meer kunnen worden aangemerkt als een winstuitdeling. Dit is niet het geval. De casus uit 2016 is daarom ook in 2025 nog steeds actueel.

Aantal laadpunten elektrische voertuigen neemt snel toe

By nieuws

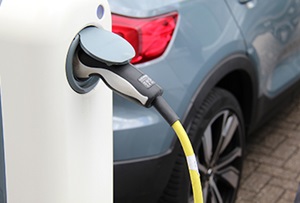
Het aantal publieke laadpunten voor elektrische voertuigen neemt in Nederland toe met 1.600 per maand. De dekkingsgraad bedraagt daardoor 83%, een stijging van 7% in relatie tot vorig jaar. Verder zal het inzicht in de prijs van opladen worden verbeterd, evenals de mogelijkheden voor het opladen van elektrisch vrachtverkeer.

Uitbreiden met beleid

Auto

Bovenstaande cijfers zijn bekendgemaakt door minister Aartsen. Hij gaf aan dat binnen de EU Nederland het grootste aantal publieke laadpunten heeft. Hij gaf ook aan dat bij de uitbreiding van het aantal laadpunten doorslaggevend is waar deze het meest nodig zijn.

Inzicht in kosten

Prijspalen bij snellaadstations zullen worden geüniformeerd, zo gaf de minister tevens aan. Op die manier kan men eenvoudig vooraf zien wat het opladen gaat kosten en hoe deze prijs tot stand is gekomen.

Subsidie voor opladen elektrisch vrachtverkeer

Verder investeert het ministerie € 67,5 miljoen in snellaadstations op verzorgingsplaatsen langs snelwegen, zodat in de toekomst snelladen voor vrachtwagens langs de snelweg overal mogelijk wordt. Daarnaast is er € 96 miljoen subsidie (SPRILA en SPULA) beschikbaar gesteld voor de aanleg van laadinfrastructuur in de logistiek en de bouw, zodat deze sectoren sneller de overstap naar elektrisch vervoer zullen maken.

Geen vergoeding bij bezwaar of beroep bij geen kosten

By nieuws

Als u in bezwaar of beroep gaat tegen een belastingaanslag en u wint, heeft u meestal recht op een kostenvergoeding voor rechtsbijstand. Het moet dan wel duidelijk zijn dat uw adviseur u daadwerkelijk kosten in rekening brengt en ook gerechtigd is om dit te doen. Is dit niet het geval, dan heeft u geen recht op een kostenvergoeding.

No cure, no pay

Juridisch

In een WOZ-zaak die behandeld werd door het gerechtshof Den Haag, werd door het Hof geen kostenvergoeding voor de bezwaarfase toegekend. De betreffende persoon was in de bezwaarfase namelijk in het ongelijk gesteld, waarna hij besloot in beroep te gaan. In beroep werd de WOZ-waarde van zijn woning lager vastgesteld.

Geen kosten voor het bezwaar

Betrokkene had in de bezwaarfase gebruikgemaakt van een bureau dat handelde op basis van no cure, no pay. Voor het beroep had de man een andere adviseur in de arm genomen. Het Hof maakte uit de feiten op dat het bureau (no cure, no pay) dat het bezwaar had ingediend, geen kosten in rekening kon brengen en dit ook niet had gedaan, omdat de man in het ongelijk was gesteld.

Wel kosten voor het beroep

In beroep was hij weliswaar wel in het gelijk gesteld, maar het tweede bureau kon voor de bezwaarfase geen kosten in rekening brengen, omdat het voor die fase geen activiteiten had verricht. Dit kon wel voor de beroepsfase van de zaak, en hiervoor was dan ook wel een kostenvergoeding toegekend.

Algemene Voorwaarden

Uit de Algemene Voorwaarden van de adviseur in de bezwaarfase bleek bovendien dat ook achteraf, als de zaak in beroep of hoger beroep alsnog werd gewonnen, niet alsnog kosten voor de bezwaarfase in rekening gebracht konden worden. Aannemelijk was dan ook dat de kosten voor de bezwaarfase nihil zouden blijven. Volgens het Hof was een proceskostenvergoeding voor de bezwaarfase dan ook terecht niet toegekend.

4 november start subsidie vermindering vrachtwagenkilometers

By nieuws

Ondernemingen uit de wegtransportsector kunnen vanaf 4 november 2025 subsidie aanvragen om minder vrachtwagenkilometers in de logistieke sector te realiseren (SiLK). De SiLK is beschikbaar voor samenwerkingsverbanden van minstens drie ondernemingen.

Waarvoor subsidie?

Transport

De subsidie is gericht op projecten om de logistieke keten efficiënter te maken. Hierdoor moeten vrachtwagens minder leeg of minder onnodig gaan rijden, waardoor het aantal kilometers dat vrachtauto’s afleggen vermindert. De subsidie betreft de activiteiten van eigen medewerkers of ingehuurde derden. Ook is de subsidie onder andere beschikbaar voor de kosten van planningssoftware.

Projecten kunnen bijvoorbeeld gericht zijn op het organiseren van transportplanningen, het optimaliseren van routes en netwerken of het verkleinen van afstanden door de plaats van overslag en distributie te wijzigen.

Wie krijgt subsidie?

De SiLK is beschikbaar voor transportbedrijven die goederen voor derden vervoeren, verladers die een transportbedrijf inschakelen voor goederenvervoer en voor eigen vervoerders, waarvoor goederenvervoer onderdeel is van de bedrijfsvoering. In het samenwerkingsverband dat de SiLK aanvraagt moet in beginsel minstens één onderneming zitten die in het bezit is van een vrachtwagen. 

Omvang subsidie

Via de SiLK krijgt u 75% van de projectkosten vergoed, met een minimum van € 25.000 en een maximum van € 100.000. Maximaal de helft van de subsidie mag u besteden aan de kosten van de inhuur van derden. De beschikbare subsidie bedraagt € 3,6 miljoen.

Voorwaarden

De SiLK kent een aantal voorwaarden. Zo moet onder meer een project minstens 15.000 minder kilometers realiseren en een structureel blijvend resultaat hebben. U moet aantonen dat er sprake is van een samenwerkingsverband en dat alle partijen het project ondersteunen. U dient uw verzoek in middels een projectplan, hiervoor is binnenkort een speciale download beschikbaar. 

Let op! Een project moet binnen een jaar na toekenning van de SiLK zijn afgerond. 

Aanvragen

U kunt de SiLK van 4 november 2025 9.00 uur tot 30 december 2025 12.00 uur aanvragen via RVO.nl. Hiervoor is minstens eHerkenning op niveau 3 nodig. U dient onder andere een kostenoverzicht en het projectplan mee te sturen. Uw aanvraag wordt binnen 13 weken beoordeeld. Wordt uw aanvraag goedgekeurd, dan ontvangt u 90% van de subsidie als voorschot.

Toetsing OWR-formulieren ligt stil

By nieuws

De toetsing van ingediende OWR-formulieren ligt momenteel stil. Dit heeft te maken met problemen in het geautomatiseerde toetsingsproces van de Belastingdienst.

OWR-formulier

Kantoor

Met het OWR-formulier kan een belastingplichtige zijn werkelijke rendement in box 3 opgeven. Als dit lager is dan het wettelijk vastgestelde rendement in box 3, leidt dit tot een lagere belastingaanslag.

Onterechte afwijzingen

De afgelopen periode heeft de Belastingdienst afwijzingsbrieven gestuurd naar belastingplichtigen die een OWR-formulier indienden. De reden van afwijzing was onder meer dat er niet op tijd een bezwaar of een verzoek om ambtshalve vermindering was ingediend. In een beperkt aantal gevallen (241) is de afwijzingsbrief ten onrechte verzonden. De belastingplichtigen hebben hierover al een excuusbrief gehad met uitleg over mogelijke acties die zij moeten ondernemen.

Toetsing tijdelijk stil

Om te voorkomen dat nog meer OWR-formulieren ten onrechte afgewezen worden, ligt het geautomatiseerde toetsingsproces momenteel stil. De verwachting is dat uiterlijk begin oktober 2025 het probleem is opgelost en de toetsing weer wordt opgestart.

Let op! De verwachting van het ministerie is dat de tijdelijke stop geen of een beperkte impact heeft op de doorlooptijd van de OWR-formulieren.

Werkelijke rendement box 3 bij minderjarig kind

By nieuws

De Belastingdienst heeft duidelijkheid gegeven over hoe het werkelijke rendement van een minderjarig kind aan de ouder(s) moet worden toegerekend als dat kind in de loop van het kalenderjaar meerderjarig wordt.

Tegenbewijsregeling box 3

Belastingdienst

Vorig jaar oordeelde de Hoge Raad dat u in box 3 het – door de Hoge Raad gedefinieerde – werkelijke rendement in aanmerking mag nemen als dit lager is dan het wettelijk vastgestelde rendement. De Hoge Raad gaf aanwijzingen hoe dit werkelijke rendement berekend moet worden. De tegenbewijsregeling box 3 is gebaseerd op de aanwijzingen van de Hoge Raad. Een belastingplichtige met een werkelijk rendement dat lager is dan het wettelijk vastgestelde rendement kan mogelijk een beroep doen op deze tegenbewijsregeling.

Let op! Om een beroep te doen op de tegenbewijsregeling, moet u verplicht gebruikmaken van het formulier Opgaaf Werkelijk Rendement (OWR).

Werkelijke rendement

Voor een beroep op de tegenbewijsregeling moet u dus uw werkelijke rendement berekenen. In dit verband is aan de Belastingdienst gevraagd op welke wijze het werkelijke rendement van bezittingen en schulden van een minderjarige kind aan de ouder(s) moet worden toegerekend,  als dat kind in de loop van het kalenderjaar meerderjarig wordt.

Toerekening box 3 kind aan ouder

Het wettelijk vastgestelde rendement is gebaseerd op de rendementsgrondslag aan het begin van een kalenderjaar. De rendementsgrondslag van een minderjarig kind wordt toegerekend aan de ouder(s) die het gezag uitoefent/uitoefenen. Dit betekent dat als een kind op 1 januari nog minderjarig is, zijn rendementsgrondslag wordt toegerekend aan de ouder(s). Het is daarbij niet relevant of dat kind al dan niet meerderjarig wordt in het kalenderjaar.

Toerekening werkelijke rendement kind aan ouder

Het meerderjarig worden van een kind in het kalenderjaar is echter wel relevant voor de berekening van het werkelijke rendement in het kader van de tegenbewijsregeling. Voor de toerekening van het werkelijke rendement is namelijk niet de peildatum van 1 januari van belang. Het gaat om het werkelijke rendement gedurende het hele kalenderjaar, inclusief rendement van bezittingen en schulden die op de peildatum van 1 januari nog niet in het bezit van het kind waren.

Wordt het kind in de loop van het kalenderjaar meerderjarig, dan wordt alleen het werkelijke rendement van het kind tot aan de verjaardag van het kind toegerekend aan de ouder(s).

Let op! Het werkelijke rendement vanaf de verjaardag van het kind tot en met 31 december wordt aan niemand toegerekend, ook niet aan het kind. Het kind was immers op peildatum (1 januari) nog minderjarig en zal daarom in dat jaar nog geen box 3-aanslag opgelegd krijgen. Dat dit zo werkt is door de Belastingdienst ook bevestigd.

Meer informatie

Heeft u vragen over de toerekening van het werkelijke rendement van uw kind of een andere vraag over de tegenbewijsregeling box 3, neem dan contact op met een van onze adviseurs.

Wanneer hoort een garage bij uw woning?

By nieuws

Als u een eigen woning bezit, wordt deze in beginsel belast in box 1. Heeft u een garage en kan deze als een zogenaamde aanhorigheid bij de woning worden aangemerkt, behoort deze eveneens tot box 1. Zo niet, dan wordt de garage tot het vermogen in box 3 gerekend. Wanneer is sprake van een aanhorigheid?

Voorwaarden voor aanhorigheid

Bedrijfspand

Volgens een arrest uit 1993 van de Hoge Raad dient een garage als een aanhorigheid aangemerkt te worden als deze hoort bij de woning, in gebruik is bij de woning en dienstbaar is aan de woning. Wanneer een garage bij een woning hoort, is door de Hoge Raad aangegeven in een arrest uit 1980.

Behorend bij de woning?

Of een garage bij een woning hoort, is volgens dit arrest afhankelijk van diverse factoren, zoals de afstand van de garage tot de woning, de bouwkundige situatie en de bereikbaarheid vanuit het woonhuis of de tuin van het woonhuis. Voor wat betreft de bouwkundige situatie kan met name een rol spelen of de garage met de woning in een bouwblok of in hetzelfde wooncomplex is gelegen.

Aanhorigheid of niet?

In een zaak die speelde voor rechtbank Zeeland-West-Brabant ging het om de vraag of de twee garages die een belastingplichtige bezat, als aanhorigheid bij zijn woning konden worden aangemerkt en dus moesten worden belast in box 1. De beide garages lagen op 75 meter loopafstand van de woning en uit een luchtfoto bleek dat ze ook op een ander perceel dan de woning lagen.

Rechtbank: geen aanhorigheid

De rechtbank vond dat er op grond van bovengenoemde omstandigheden geen sprake was van een aanhorigheid. Bovendien kon de eigenaar van de woning en de garages niet aannemelijk maken dat de garages in gebruik waren bij de woning en hieraan dienstbaar waren. De rechtbank was dan ook van mening dat de garages terecht als vermogen in box 3 belast waren, zoals eerder was opgelegd door de inspecteur.

Vrijwillige standaard duurzaamheid voor het mkb

By nieuws

De Europese Commissie heeft een vrijwillige standaard gepresenteerd voor het mkb om informatie omtrent duurzaamheid bij te houden en aan te kunnen leveren. Het is de bedoeling met deze standaard de administratieve lasten voor het mkb te beperken.

Informatie omtrent duurzaamheid

EU

Grote ondernemingen en financiële instellingen zijn verplicht in hun verslaglegging de CSRD-richtlijn, Corporate Sustainability Reporting Directive, te verwerken. Voor zover zij zaken doen met het mkb, kunnen ze hen verzoeken om informatie inzake duurzaamheid te verstrekken. Met de nieuwe vrijwillige standaard wordt het voor het mkb eenvoudiger aan deze verzoeken te voldoen.

Verzoeken baseren op nieuwe standaard

De vrijwillige standaard is ontwikkeld door het technische adviesorgaan van de Europese Commissie dat gaat over verslaggeving inzake duurzaamheid (EFRAG). De Europese Commissie moedigt grote bedrijven en financiële instellingen dan ook aan om informatieverzoeken inzake duurzaamheid aan het mkb zoveel mogelijk te baseren op deze nieuwe vrijwillige standaard. 

Vrijwillig rapporteren als optie

De Europese Commissie geeft aan dat het mkb ook vrijwillig kan rapporteren inzake duurzaamheid, om zodoende eenvoudiger toegang te krijgen tot duurzame financiering. Bijkomend effect, aldus de EC , is dat er meer inzicht wordt verkregen in de eigen prestaties met betrekking tot duurzaamheid, zodat men deze beter kan monitoren en het concurrentievermogen wordt vergroot. 

Wanneer krijgt u een brief over box 3 van de Belastingdienst?

By nieuws

De Belastingdienst stuurt iedereen die – volgens de systemen – een beroep mag doen op de tegenbewijsregeling box 3 een brief. Wat soort brieven kunt u verwachten, wanneer kunt u die verwachten en wat is de reactietermijn?

Tegenbewijsregeling box 3

Overheid

De Hoge Raad oordeelde in 2024 dat u in box 3 het – door de Hoge Raad gedefinieerde – werkelijke rendement in aanmerking mag nemen als dit lager is dan het wettelijk vastgestelde rendement. De Hoge Raad gaf aanwijzingen hoe u dit werkelijke rendement moet berekenen.

Vanaf juli 2025 geldt de Wet tegenbewijsregeling box 3, welke is gebaseerd op de aanwijzingen van de Hoge Raad. Is uw werkelijke rendement lager dan het wettelijk vastgestelde rendement, dan kunt u mogelijk een beroep doen op deze tegenbewijsregeling.

Brieven Belastingdienst

De Belastingdienst stuurt u een brief als u een beroep mag doen op de tegenbewijsregeling box 3. Staat uw aanslag IB nog niet definitief vast, dan ontvangt u een zogenaamde attentiebrief. Staat uw aanslag IB wel al definitief vast, maar diende u tijdig bezwaar in of verzocht u om ambtshalve vermindering, dan ontvangt u een zogenaamde motiveringsbrief.

Let op! Staan over meerdere jaren uw aanslagen IB nog niet vast, dan zult u ook meerdere attentiebrieven van de Belastingdienst ontvangen (voor elk jaar één). Heeft u meerdere bezwaren of verzoeken om ambtshalve vermindering gedaan, dan ontvangt u één brief.

Wanneer kunt u de brieven verwachten?

De Belastingdienst stuurt de motiveringsbrieven tussen 15 juli en 3 oktober 2025. De planning voor de attentiebrieven staat nog niet vast. Voor het belastingjaar 2022 worden deze attentiebrieven vanaf juli 2025 verzonden, voor het belastingjaar 2023 vanaf september 2025 en voor het belastingjaar 2020 vanaf oktober 2025. Voor de belastingjaren 2021 en 2024 is de planning nog niet bekend.

Let op! Heeft u een attentiebrief voor een belastingjaar ontvangen, dan ontvangt u pas een attentiebrief voor een ander belastingjaar als de Belastingdienst het eerste belastingjaar helemaal heeft afgewikkeld.

Reactietermijn

Om een beroep te doen op de tegenbewijsregeling, moet u verplicht gebruikmaken van het formulier Opgaaf Werkelijk Rendement (OWR). Na ontvangst van een motiveringsbrief, moet dit formulier binnen 12 weken bij de Belastingdienst ingediend worden. Na ontvangst van een attentiebrief bedraagt deze termijn 12 weken als u zelf uw aangifte IB indiende, dit is 26 weken als een belastingadviseur uw aangifte IB indiende.

Let op! Wilt u dat wij het OWR-formulier voor u invullen? Lever de attentiebrief/brieven en/of motiveringsbrieven dan zo snel mogelijk bij ons in. De Belastingdienst verleent namelijk geen uitstel voor het indienen van het OWR-formulier.

Reactie Belastingdienst

De Belastingdienst geeft aan niet precies te kunnen zeggen wanneer er een reactie wordt gegeven op een ingediend OWR-formulier. De verwachting is dat vanaf eind 2025 de eerste berichten verzonden worden. De Belastingdienst geeft op dit moment echter zelf aan dat het tot in 2030 kan duren voordat er een bericht komt.

Meer informatie

Heeft u vragen over de tegenbewijsregeling box 3, neem dan contact op met een van onze adviseurs.

Lever nu uw voorstel in voor de Energielijst

By nieuws

Handelt u in energiebesparende producten, dan kunt u nog tot en met 1 september 2025 een voorstel indienen om één of meer producten per 2026 op de Energielijst te krijgen. Alleen producten die op de Energielijst staan, komen in aanmerking voor de Energie-investeringsaftrek, EIA.

Energie-investeringsaftrek (EIA)

Lamp

De EIA is een extra aftrek op de winst voor ondernemers die investeren in nieuwe,  energiebesparende producten. De extra aftrek bedraagt in 2025 40%. De EIA kent enkele voorwaarden. Zo moet het investeringsbedrag minstens € 2.500 bedragen tot maximaal € 151 miljoen. Het fiscale voordeel dat uw afnemer ontvangt is uiteraard interessant voor u als leverancier van het betreffende product.

Voorstelformulier

Als u een product op de Energielijst wilt plaatsen, moet u hiervoor een voorstelformulier gebruiken. U vindt dit op RVO.nl. In dit voorstel moet u onder meer uitgebreid uw product omschrijven. Ook is vereist dat u de terugverdientijd van uw product aangeeft. Deze kunt u berekenen via de besparing ten opzichte van het best vergelijkbare alternatief en de energieprijzen die op de Energielijst staan vermeld.

Let op! Uw voorstel moet u uiterlijk 1 september 2025 mailen naar .